摘要:个人流水办理不容忽视,搞清楚流程和注意事项,才能避免麻烦。看看张姐的例子,或许你能学到点什么。
去年十一月份,张姐抱着一摞文件走进我们的办公室。她是做小本生意的个体户,当时正急着办一笔贷款。她一脸无奈地叹了口气:“我跑了好几趟银行,流水总是不符合要求。”说着,她眉头紧锁,手指不自觉地敲着桌面。
我们接过她的资料一看,问题还真不少。张姐的账目混杂,个人收支和生意往来搅在一起,流水单上看不出清晰的资金走向。这可不行,银行审核的时候最看重的就是这一点。
个人流水办理,这些细节你注意到了吗?
张姐的情况不是个例。我们在日常工作中接触到的客户里,大概七八成都在个人流水办理上栽过跟头。要么是资料准备不齐全,要么是流水形式不符合规范。
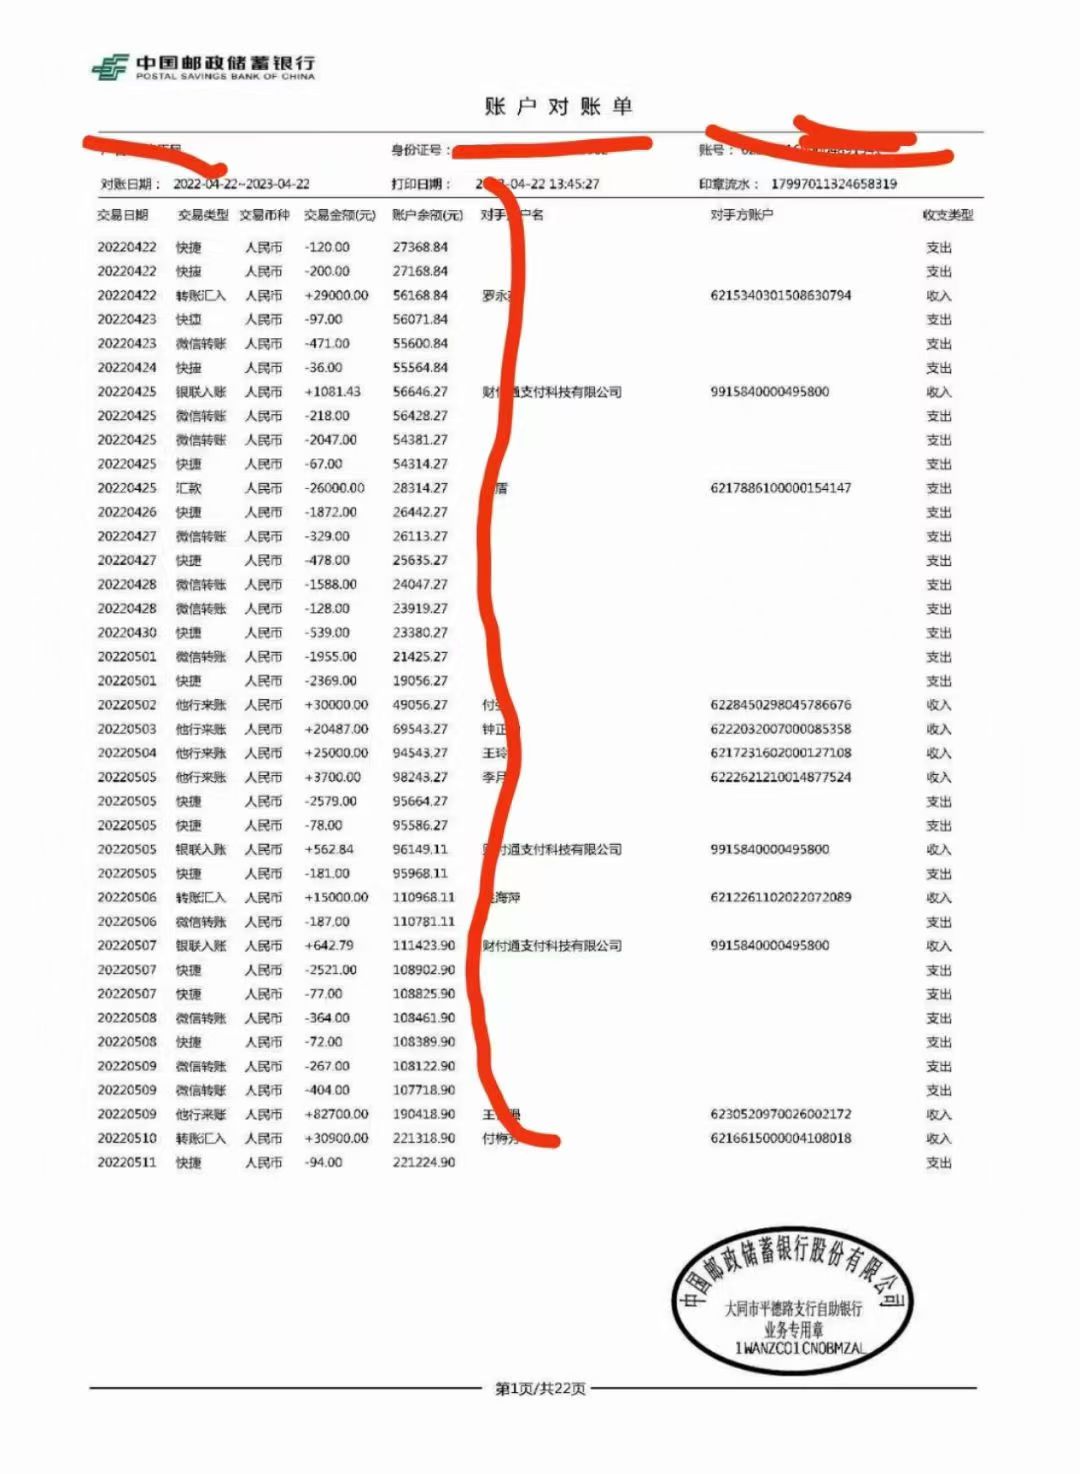
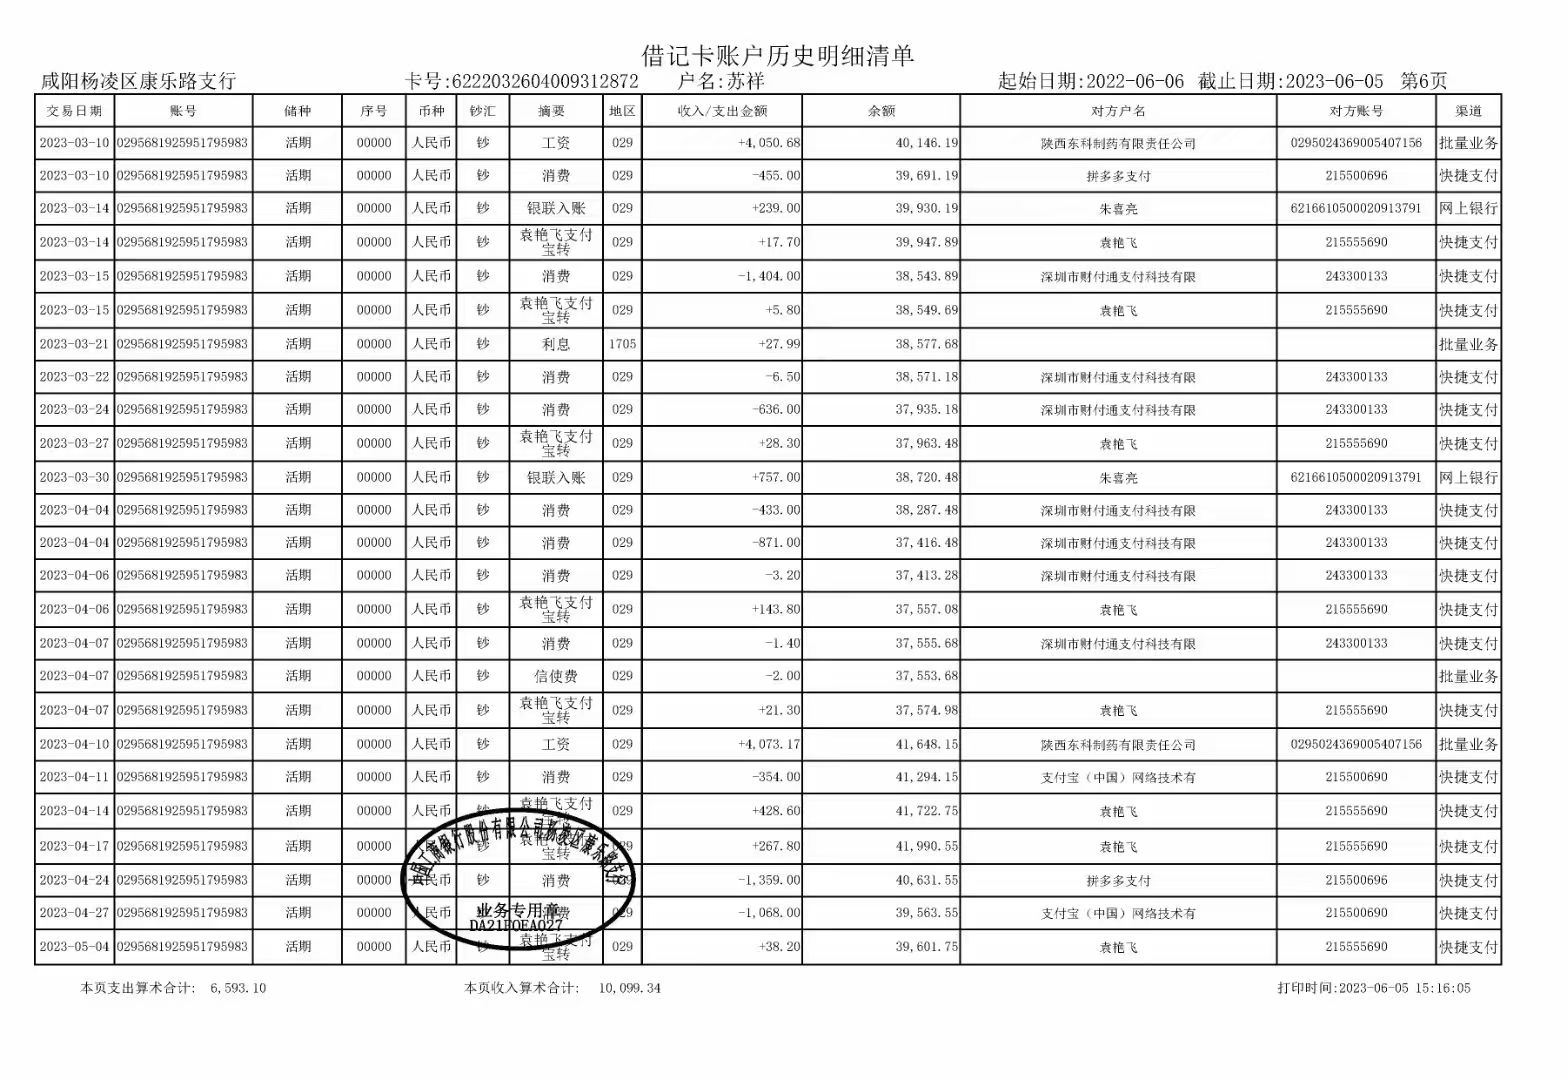
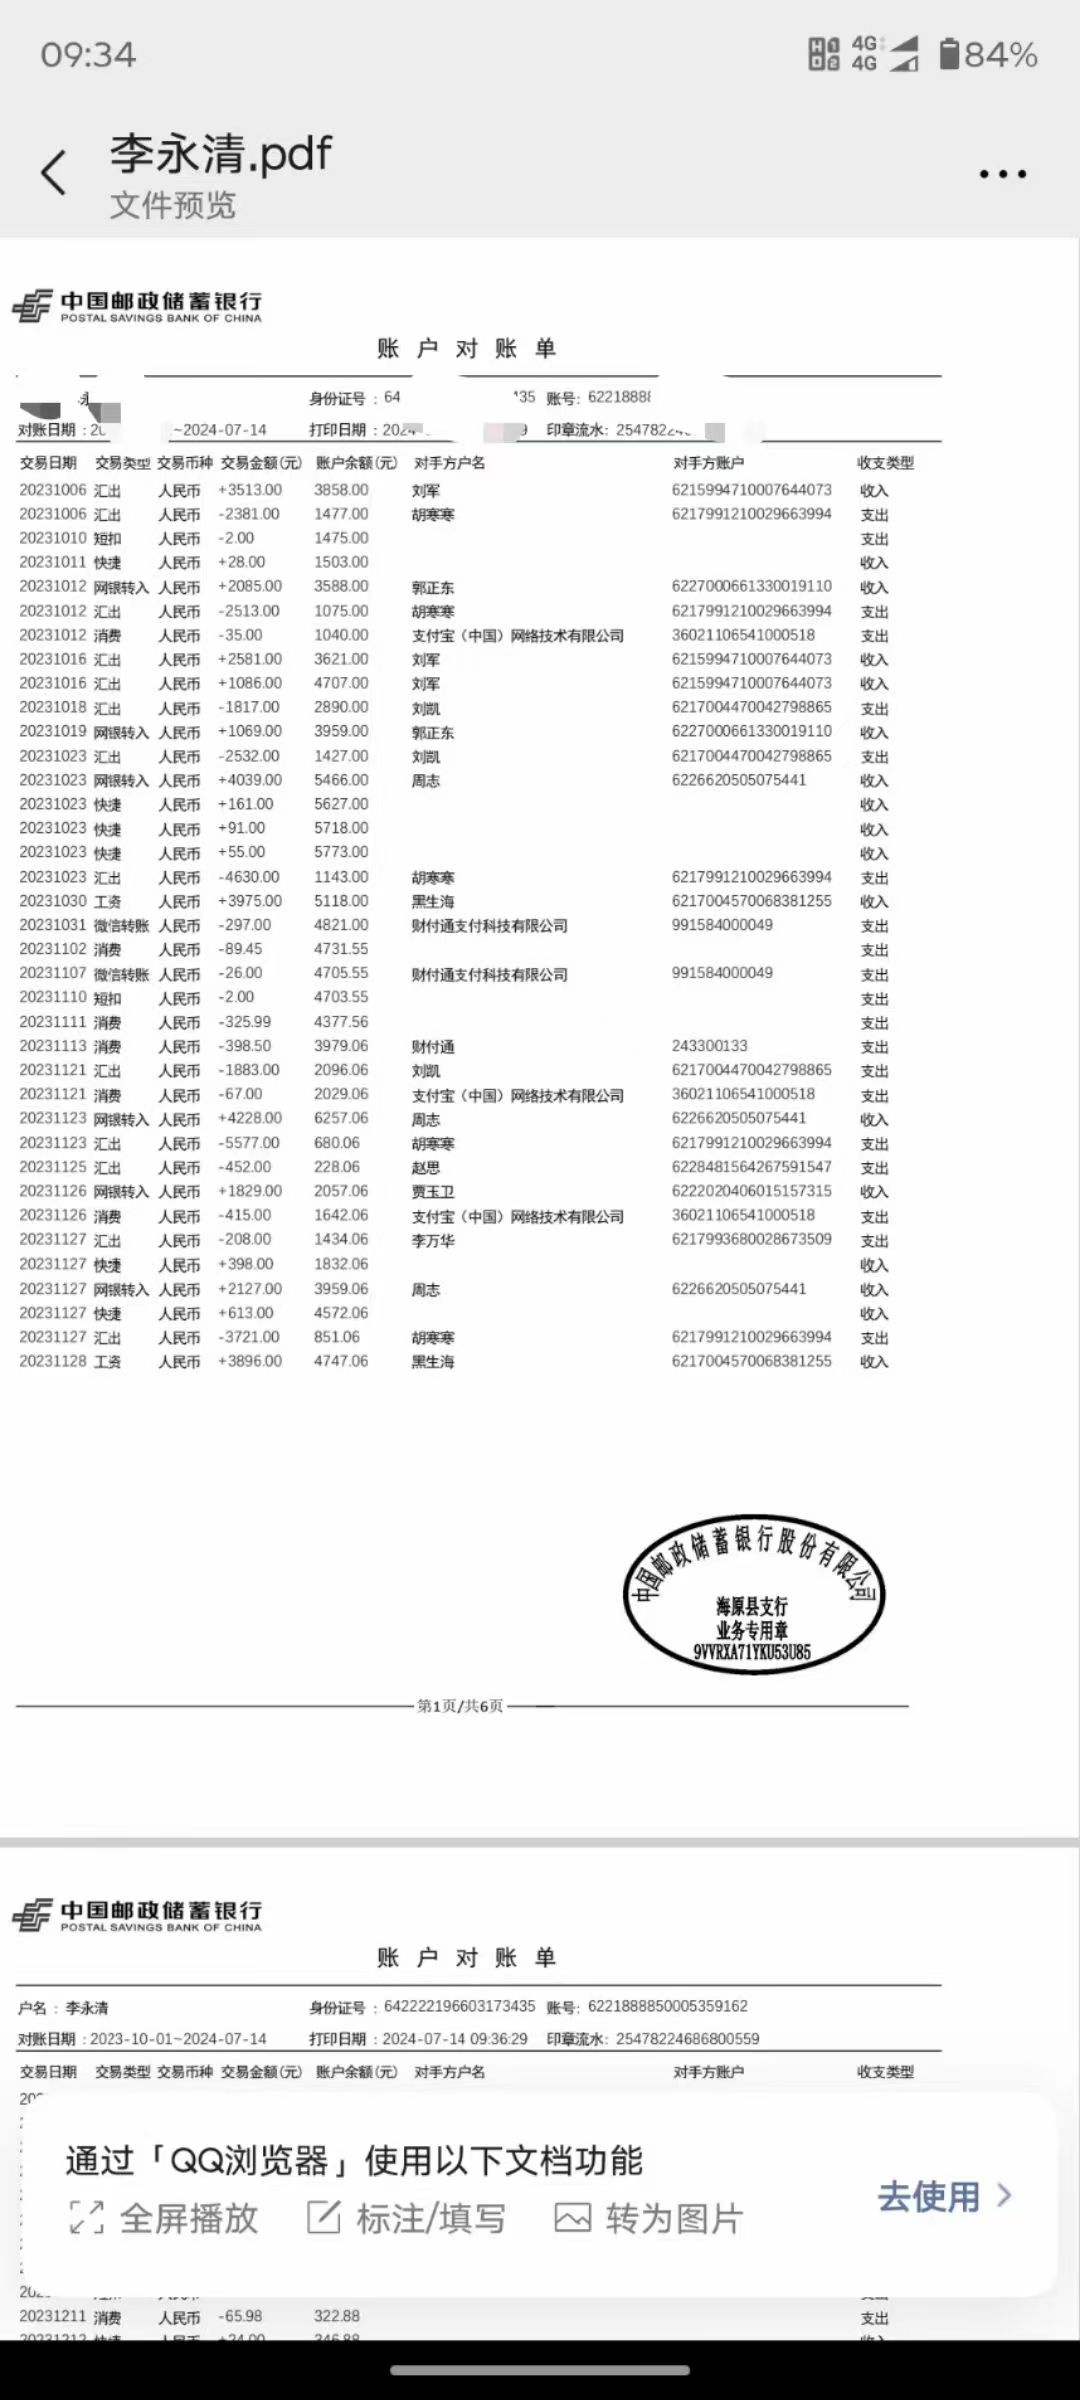
很多人以为只要把自己的银行流水打印出来就行,其实远没有那么简单。银行对流水的真实性、完整性、合理性都有严格的要求。比如,你的收入来源是否稳定,支出项目是否合理,这些都能从流水中看出来。
为什么个人流水办理这么重要?
个人流水办理不仅仅是打印一份流水单这么简单。它是金融机构评估个人信用状况的重要依据。无论是申请贷款、信用卡,还是进行一些投资活动,都需要提供规范的个人流水。
就拿张姐来说吧,她想申请一笔经营贷款。银行需要通过她的流水来判断她的经营状况和还款能力。如果流水混乱,银行就会认为她的经营风险较高,从而影响贷款审批。
个人流水办理的常见误区
在接触过的客户中,有不少人都存在一些关于个人流水办理的误区。比如,有人认为流水金额越大越好,于是就想办法制造虚假的高流水。殊不知,这种行为一旦被银行发现,后果会很严重。
还有人觉得只要自己的交易记录够多,就能证明自己的资金活跃度。其实不然,银行更看重的是流水的质量,而不是数量。
之前觉得个人流水办理就是个小事儿,后来才发现里面门道真多。有些人在办理时甚至不知道自己需要提供哪些具体的材料,结果来回跑好几趟,浪费了不少时间和精力。
如何正确办理个人流水?
针对个人流水办理相关事务,我们总结了一些经验和步骤,希望能帮到大家。
- 首先,要明确自己的需求。是为了贷款、信用卡,还是其他金融业务?不同的用途可能对流水的要求有所不同。
- 其次,收集整理相关的资料。包括但不限于身份证、银行卡、交易凭证等。确保资料的真实性和完整性。
- 然后,按照银行或者金融机构的要求,规范自己的财务行为。尽量避免不必要的大额支出,保持稳定的收入来源。
- 最后,在打印流水时,要注意选择正确的时段和格式。一般来说,近半年到一年的流水是比较合适的。
除了以上步骤,还有一点很重要,就是要保持良好的信用记录。个人流水只是其中一个方面,银行还会综合考虑你的信用历史、负债情况等因素。
案例解析:张姐的解决方案
回到张姐的问题上来。我们帮她梳理了现有的资料,指出了其中存在的问题,并给出了相应的建议。
张姐听了之后,恍然大悟:“原来我一直都搞错了方向。”随后,她按照我们的建议,重新整理了自己的财务状况,规范了交易记录,并且补充完善了相关的资料。
大概过了半个月,张姐再次来到我们这里。这次她的脸上洋溢着笑容,兴奋地说:“我的贷款批下来了!多亏了你们的帮助。”
个人流水办理的小贴士
在处理涉及个人流水办理的场景时,还有一些小细节需要注意。
- 如果您的流水中有异常的大额交易,最好能准备好相关的证明材料,以免引起银行的怀疑。
- 定期检查自己的流水情况,及时发现问题并加以解决。
- 如果您对个人流水办理不太了解,可以咨询专业的金融机构或者相关人士,获取准确的信息和指导。
个人流水办理虽然不是一件特别复杂的事情,但也绝不能马虎对待。希望大家都能重视起来,避免因为一些小问题而影响到自己的大事儿。
如果你也遇到了类似张姐的情况,不妨先停下来,对照我们说的这些要点,好好检查一下自己的个人流水办理过程。(这事我后来才想明白,当初要是早点知道这些,能少走好多弯路呢)






发表评论